Die Teilkaskoversicherung zahlt bei einem Waschanlagenschaden nur, wenn ein versicherter Natur- oder Diebstahlgrund den Schaden verursacht hat, etwa Hagel, Sturm, Brand oder Diebstahlfolgen. Reine Pflege-, Bedien- oder Anfahrschäden während der Autowäsche fallen meist nicht unter die Teilkasko. Entscheidend sind die Versicherungsbedingungen und die Beweise zum Schadenhergang.
Inhalt
- Wann zahlt die Teilkasko bei einem Waschanlagenschaden?
- Welche Schäden in der Waschanlage sind typischerweise nicht teilkaskoversichert?
- Wie unterscheiden sich Teilkasko, Vollkasko und Betreiberhaftung?
- Welche Schritte sollten Sie nach einem Waschanlagenschaden sofort erledigen?
- Welche Kosten und Selbstbeteiligungen können im Schadenfall entstehen?
Ein Teilkasko-Waschanlagenschaden ist ein Fahrzeugschaden, der bei der Autowäsche in der Waschanlage entsteht und nur dann von der Teilkaskoversicherung übernommen wird, wenn ein versicherter Grund wie etwa Sturm, Hagel, Brand, Diebstahl oder ein unmittelbar mitversicherter Folgeschaden vorliegt. Wenn Sie den Schaden einordnen müssen, hilft die Rubrik Schaden melden beim rechtlichen Vorgehen.
Wann zahlt die Teilkasko bei einem Waschanlagenschaden?
Die Teilkaskoversicherung zahlt nur, wenn der Waschanlagenschaden durch einen versicherten Ereignistyp ausgelöst wurde. Typische Fälle sind Hagelschaden, Sturmschaden, Brand, Glasbruch durch äußere Einwirkung oder Diebstahlfolgen. Ein bloßer Lack- oder Anbauteilschaden während der Autowäsche reicht dafür nicht aus.
Die Teilkaskoversicherung ist auf klar benannte Gefahren beschränkt. Dazu gehören in der Regel Sturm ab Windstärke 8 nach Beaufort, Hagel, Blitzschlag, Brand, Explosion, Diebstahl, Zusammenstoß mit Haarwild sowie Glasbruch. Ein Waschanlagenschaden fällt nur dann in diese Liste, wenn der Schaden direkt aus einer solchen Gefahr entsteht. Beispiel: Ein Hagelschauer trifft ein Fahrzeug in der Waschanlage und beschädigt das Dach. Dann liegt ein klassischer Versicherungsfall vor. Beispiel: Eine Bürste reißt einen Außenspiegel ab. Dann liegt meist kein Teilkasko-Fall vor.
Für die Regulierung prüfen Versicherer die Versicherungsbedingungen sehr genau. Die Bedingungen legen fest, welche Gefahren die Teilkaskoversicherung abdeckt und welche Mitwirkung des Fahrzeughalters ausgeschlossen bleibt. Deshalb zählt nicht nur der Schaden am Fahrzeug, sondern vor allem die Ursache des Schadens. Wer einen Anspruch prüfen will, sollte zuerst die Police lesen und anschließend die Beweissicherung sichern. Ausführliche Schritte zur Meldung erklärt auch der Beitrag Waschanlagenschaden und Versicherung: Wer zahlt und wie melden Sie den Schaden?.
Welche Schäden in der Waschanlage sind typischerweise nicht teilkaskoversichert?
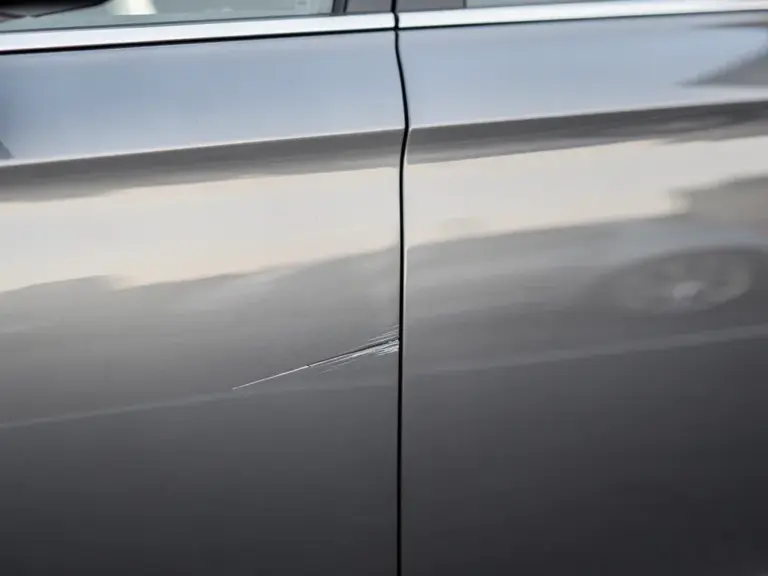
Typische Waschanlagenschäden ohne Teilkasko-Leistung sind Kratzer, abgerissene Anbauteile, verbogene Scheibenwischer, beschädigte Sensoren oder Lackschäden durch Bürsten, Führungen oder Bedienfehler. Solche Schäden entstehen meist durch den Waschvorgang selbst und nicht durch eine versicherte äußere Gefahr.
Die Teilkaskoversicherung ersetzt keine normalen Betriebs- oder Reinigungsrisiken. Wer in die Waschanlage fährt, akzeptiert ein technisches Restrisiko der Autowäsche. Das gilt besonders bei älteren Fahrzeugen, losen Teilen, nicht eingefahrenen Antennen, offenen Tankklappen oder nicht gesicherten Anbauteilen. Auch Schäden durch falsche Fahrzeugvorbereitung, etwa nicht eingeklappte Spiegel, sind häufig kein Teilkasko-Thema. Der Schaden kann dann eher über die Betreiberhaftung oder über die Vollkaskoversicherung laufen.
Wichtig ist die klare Trennung zwischen versichertem Zufallsereignis und normalem Waschanlagenbetrieb. Ein mechanischer Kontakt mit Bürsten, Rollen oder Schienen ist für die Teilkaskoversicherung normalerweise kein versicherter Auslöser. Ein Sturmschaden dagegen bleibt auch dann ein Teilkasko-Fall, wenn er während der Autowäsche entsteht. Wer den Unterschied verstehen will, findet weitere Einordnung im Artikel Haftung und Versicherung: Schäden in der Waschanlage klären.
Wie unterscheiden sich Teilkasko, Vollkasko und Betreiberhaftung?
Die Teilkaskoversicherung deckt nur benannte äußere Gefahren ab. Die Vollkaskoversicherung deckt zusätzlich selbst verschuldete Schäden und Vandalismus. Die Betreiberhaftung greift, wenn die Waschanlage den Schaden durch einen Fehler, eine Pflichtverletzung oder mangelnde Sicherung verursacht hat.
Die Vollkaskoversicherung ist bei einem Waschanlagenschaden oft die wichtigere Police, wenn Bürsten, Anlagenführung oder Bedienung den Schaden ausgelöst haben. Die Vollkasko kann dann auch einspringen, wenn kein dritter Haftender greifbar ist. Allerdings bleibt die Selbstbeteiligung meist bestehen, und ein Rückstufungseffekt im Schadenfreiheitsrabatt ist möglich. Die Teilkaskoversicherung kennt zwar ebenfalls häufig eine Selbstbeteiligung, führt aber in der Regel nicht zu einer Rückstufung.
Die Betreiberhaftung setzt voraus, dass der Betreiber der Waschanlage den Schaden zu vertreten hat. Das ist zum Beispiel denkbar, wenn die Anlage fehlerhaft arbeitet, ein Hinweis fehlt oder ein technischer Defekt nachweisbar ist. Der Fahrzeughalter muss den Schaden und die Ursache belegen. Ohne Beweise lehnen Betreiber und Versicherer Ansprüche oft ab. Die folgende Übersicht zeigt die Unterschiede:
| Absicherung | Typische Leistung | Typische Grenze |
|---|---|---|
| Teilkaskoversicherung | Hagelschaden, Sturmschaden, Brand, Diebstahlfolgen | Kein Schutz für normale Waschanlagenfehler |
| Vollkaskoversicherung | Selbst verschuldete oder unklare Schäden | Selbstbeteiligung, mögliche Rückstufung |
| Betreiberhaftung | Schaden durch Fehler der Waschanlage | Anspruch nur bei nachgewiesener Pflichtverletzung |
Wer Kosten und Zuständigkeit genau prüfen will, sollte zusätzlich den Beitrag Die Kosten bei einem Waschanlagenschaden: Wer haftet wirklich? lesen.
Welche Schritte sollten Sie nach einem Waschanlagenschaden sofort erledigen?
Nach einem Waschanlagenschaden sollten Sie den Schaden sofort sichern, die Waschanlage informieren, Fotos machen und den Vorfall schriftlich festhalten. Eine schnelle Schadenmeldung und saubere Beweissicherung entscheiden oft über die spätere Regulierung durch Teilkasko, Vollkasko oder Betreiberhaftung.
Erstellen Sie Fotos vom Fahrzeug, von der Waschanlage, von sichtbaren Spuren und von eventuellen Hinweisschildern. Notieren Sie Uhrzeit, Ort, Waschanlagenmodell und den Ablauf der Autowäsche. Wenn Zeugen anwesend sind, halten Sie Namen und Kontaktdaten fest. Fordern Sie eine schriftliche Bestätigung des Vorfalls an. Lassen Sie das Fahrzeug nicht sofort reparieren, bevor die Versicherung oder der Betreiber den Schaden geprüft hat.
Prüfen Sie anschließend die Versicherungsbedingungen Ihrer Teilkaskoversicherung und Vollkaskoversicherung. Viele Versicherer verlangen eine unverzügliche Schadenmeldung. Wer zu spät meldet oder Beweise verliert, schwächt den eigenen Anspruch. Wenn der Schaden nach einem Sturm oder Hagel aufgetreten ist, dokumentieren Sie zusätzlich das Wettergeschehen. Ein Hagelschaden oder Sturmschaden ist leichter zuzuordnen, wenn Ort und Zeitpunkt eindeutig belegt sind.
Welche Kosten und Selbstbeteiligungen können im Schadenfall entstehen?
Im Schadenfall entstehen oft Kosten durch die Selbstbeteiligung, eine mögliche Rückstufung in der Vollkasko und eventuell durch einen höheren Aufwand bei der Beweisführung. Die Teilkaskoversicherung zahlt nur den versicherten Schaden abzüglich vereinbarter Selbstbeteiligung.
Die Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadenfall selbst trägt. Übliche Vertragsmodelle enthalten feste Selbstbeteiligungen, die im Vertrag stehen. Bei der Teilkaskoversicherung bleibt eine Rückstufung normalerweise aus, bei der Vollkaskoversicherung ist sie möglich. Das kann den Schadenfall teuer machen, auch wenn die Reparatur an sich versichert ist. Wer eine kleine Beschädigung hat, sollte deshalb zuerst die voraussichtlichen Reparaturkosten mit der Selbstbeteiligung vergleichen.
Bei Betreiberhaftung trägt der Betreiber der Waschanlage die Kosten nur, wenn die Haftung bewiesen ist. Ohne Nachweis bleibt der Fahrzeughalter oft auf den Kosten sitzen. Deshalb lohnt sich eine genaue Prüfung vor jeder Reparatur. Für die Praxis gilt: Erst Beweissicherung, dann Schadenmeldung, dann Regulierung. Wer in der Autowäsche einen Schaden bemerkt, sollte die Versicherungsbedingungen wortgenau prüfen und keine vorschnelle Reparatur freigeben.
Mehr zum Thema im Bereich Recht & Kosten · Passend dazu: Bogensportanlagen in Österreich: Was Schützen wissen · Auto mieten günstig: Versteckte Kosten vermeiden